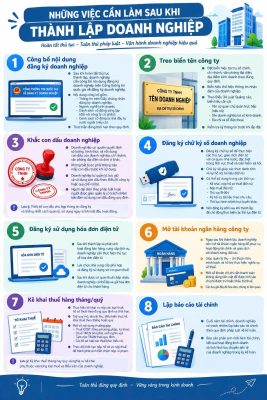
1. Công bố nội dung đăng ký doanh nghiệp
Sau khi hoàn tất thủ tục thành lập doanh nghiệp, doanh nghiệp có trách nhiệm công bố nội dung đăng ký doanh nghiệp trên Cổng thông tin quốc gia về đăng ký doanh nghiệp theo quy định pháp luật.
Nội dung công bố bao gồm các thông tin đăng ký doanh nghiệp và một số thông tin liên quan, trong đó có:
• Thông tin trên Giấy chứng nhận đăng ký doanh nghiệp;
• Ngành, nghề kinh doanh của doanh nghiệp;
• Danh sách cổ đông sáng lập đối với công ty cổ phần;
• Danh sách cổ đông là nhà đầu tư nước ngoài đối với công ty cổ phần (nếu có).
Doanh nghiệp cần thực hiện công bố đúng thời hạn theo quy định để hoàn tất các thủ tục sau khi được cấp Giấy chứng nhận đăng ký doanh nghiệp.
2. Treo biển tên công ty
Sau khi thành lập, doanh nghiệp cần lưu ý việc đặt biển hiệu tại trụ sở chính, chi nhánh, văn phòng đại diện và địa điểm kinh doanh theo đúng quy định. Biển hiệu giúp thể hiện thông tin nhận diện của doanh nghiệp tại địa điểm đăng ký và là một trong những nội dung doanh nghiệp cần thực hiện trong quá trình hoạt động.
Theo Điều 34 Luật Quảng cáo, biển hiệu của tổ chức, cá nhân hoạt động sản xuất, kinh doanh phải thể hiện các thông tin gồm: tên cơ quan chủ quản trực tiếp (nếu có); tên cơ sở sản xuất, kinh doanh theo đúng giấy chứng nhận đăng ký kinh doanh; địa chỉ và số điện thoại
Doanh nghiệp nên kiểm tra kỹ thông tin trên biển hiệu trước khi lắp đặt, bảo đảm thống nhất với thông tin đã đăng ký và tuân thủ các quy định về kích thước, vị trí đặt biển hiệu.
3. Khắc con dấu doanh nghiệp
Sau khi thành lập, doanh nghiệp có quyền quyết định về số lượng, hình thức và nội dung con dấu của doanh nghiệp, chi nhánh, văn phòng đại diện và đơn vị khác của doanh nghiệp theo quy định pháp luật.
Theo quy định hiện hành, doanh nghiệp không bắt buộc phải thông báo mẫu con dấu trước khi sử dụng như trước đây. Doanh nghiệp có thể tự quyết định việc quản lý và sử dụng con dấu phù hợp với nhu cầu hoạt động.
Con dấu có thể được sử dụng trong các giao dịch, hồ sơ, hợp đồng và các giấy tờ của doanh nghiệp khi doanh nghiệp thấy cần thiết hoặc khi pháp luật, đối tác hoặc quy chế nội bộ có yêu cầu.
Doanh nghiệp cần tự quản lý, lưu giữ và sử dụng con dấu theo quy định của Điều lệ công ty hoặc quy chế do doanh nghiệp ban hành. Người đại diện theo pháp luật hoặc người được doanh nghiệp giao quản lý có trách nhiệm bảo đảm việc sử dụng con dấu đúng quy định.
Lưu ý: Doanh nghiệp nên thiết kế con dấu phù hợp với thông tin đăng ký của mình và thống nhất cách quản lý, sử dụng con dấu ngay từ khi bắt đầu hoạt động.
4. Đăng ký chữ ký số doanh nghiệp
Sau khi thành lập, doanh nghiệp nên đăng ký chữ ký số để phục vụ việc thực hiện các thủ tục và giao dịch điện tử với cơ quan nhà nước, đặc biệt trong lĩnh vực thuế và bảo hiểm xã hội.
Chữ ký số giúp doanh nghiệp xác thực danh tính khi thực hiện các giao dịch điện tử và ký các hồ sơ, tài liệu bằng phương thức điện tử. Doanh nghiệp có thể sử dụng chữ ký số trong một số thủ tục như:
• Kê khai và nộp hồ sơ thuế điện tử;
• Nộp thuế điện tử;
• Thực hiện các thủ tục về bảo hiểm xã hội;
• Ký hồ sơ, tài liệu và giao dịch điện tử theo nhu cầu;
• Thực hiện các thủ tục hành chính trực tuyến khác có yêu cầu sử dụng chữ ký số.
Doanh nghiệp nên đăng ký chữ ký số sớm sau khi thành lập để chủ động thực hiện các thủ tục điện tử và quản lý hoạt động hành chính, kế toán, thuế trong quá trình kinh doanh.
5. Đăng ký sử dụng hoá đơn điện tử
Sau khi thành lập và bắt đầu phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ, doanh nghiệp cần thực hiện các thủ tục liên quan đến hóa đơn điện tử theo quy định về quản lý và sử dụng hóa đơn, chứng từ.
Doanh nghiệp có thể lựa chọn tổ chức cung cấp dịch vụ hóa đơn điện tử phù hợp để đăng ký và sử dụng hệ thống hóa đơn điện tử. Trước khi sử dụng, doanh nghiệp cần thực hiện đăng ký sử dụng hóa đơn điện tử với cơ quan thuế theo quy định.
Sau khi được cơ quan thuế chấp nhận đăng ký, doanh nghiệp có thể sử dụng hóa đơn điện tử để lập và gửi hóa đơn cho khách hàng khi bán hàng hóa, cung cấp dịch vụ theo quy định.
Việc sử dụng hóa đơn điện tử giúp doanh nghiệp thuận tiện trong việc lập, phát hành, quản lý và lưu trữ hóa đơn, đồng thời hỗ trợ doanh nghiệp thực hiện các nghĩa vụ về thuế và kế toán trong quá trình hoạt động.
6. Mở tài khoản ngân hàng công ty
Ngay sau khi thành lập, doanh nghiệp nên chủ động mở tài khoản ngân hàng để phục vụ các hoạt động tài chính và giao dịch với khách hàng, đối tác. Việc sử dụng tài khoản ngân hàng giúp doanh nghiệp quản lý các khoản thu – chi thuận tiện, minh bạch và hỗ trợ quá trình thực hiện các nghĩa vụ về thuế.
Bên cạnh đó, đối với một số khoản chi phí, pháp luật thuế có yêu cầu về chứng từ và hình thức thanh toán không dùng tiền mặt để được xem xét tính vào chi phí được trừ hoặc khấu trừ thuế theo quy định. Do đó, doanh nghiệp cần lưu ý thực hiện thanh toán đúng quy định và lưu giữ đầy đủ hóa đơn, chứng từ liên quan.
Việc mở và sử dụng tài khoản ngân hàng là một phần quan trọng trong quá trình tổ chức hoạt động tài chính, kế toán của doanh nghiệp ngay từ giai đoạn đầu.
7. Kê khai thuế hàng tháng/quý
Sau khi thành lập, doanh nghiệp cần thực hiện kê khai và nộp các loại thuế, hồ sơ thuế theo đúng quy định và thời hạn áp dụng đối với từng doanh nghiệp.
Tùy thuộc vào quy mô, doanh thu và điều kiện cụ thể, doanh nghiệp có thể thực hiện khai thuế theo tháng hoặc theo quý đối với các loại thuế thuộc diện phải kê khai.
Một số nội dung doanh nghiệp thường cần lưu ý gồm:
• Kê khai thuế giá trị gia tăng (GTGT) theo phương pháp và kỳ khai thuế áp dụng;
• Kê khai thuế thu nhập cá nhân (TNCN) đối với tiền lương, tiền công khi phát sinh nghĩa vụ;
• Tạm nộp thuế thu nhập doanh nghiệp (TNDN) theo quy định;
• Lập và nộp các hồ sơ, báo cáo thuế khác nếu thuộc trường hợp phải thực hiện.
Doanh nghiệp cần theo dõi thời hạn nộp hồ sơ khai thuế và thời hạn nộp thuế để tránh phát sinh tiền chậm nộp hoặc các vi phạm hành chính về thuế.
Lưu ý: Kỳ khai thuế tháng hay quý và nghĩa vụ kê khai cụ thể phụ thuộc vào từng loại thuế và điều kiện của doanh nghiệp. Vì vậy, doanh nghiệp nên xác định đúng kỳ kê khai ngay từ khi bắt đầu hoạt động.
8. Lập báo cáo tài chính
Cuối năm tài chính, doanh nghiệp có trách nhiệm lập báo cáo tài chính theo quy định của pháp luật về kế toán. Báo cáo tài chính phản ánh tình hình tài chính, kết quả hoạt động kinh doanh và tình hình lưu chuyển tiền tệ của doanh nghiệp trong kỳ kế toán.